刚开公司
还没正式营业,先说明当前状态与已有资料。
先安排:财税对接与资料归集。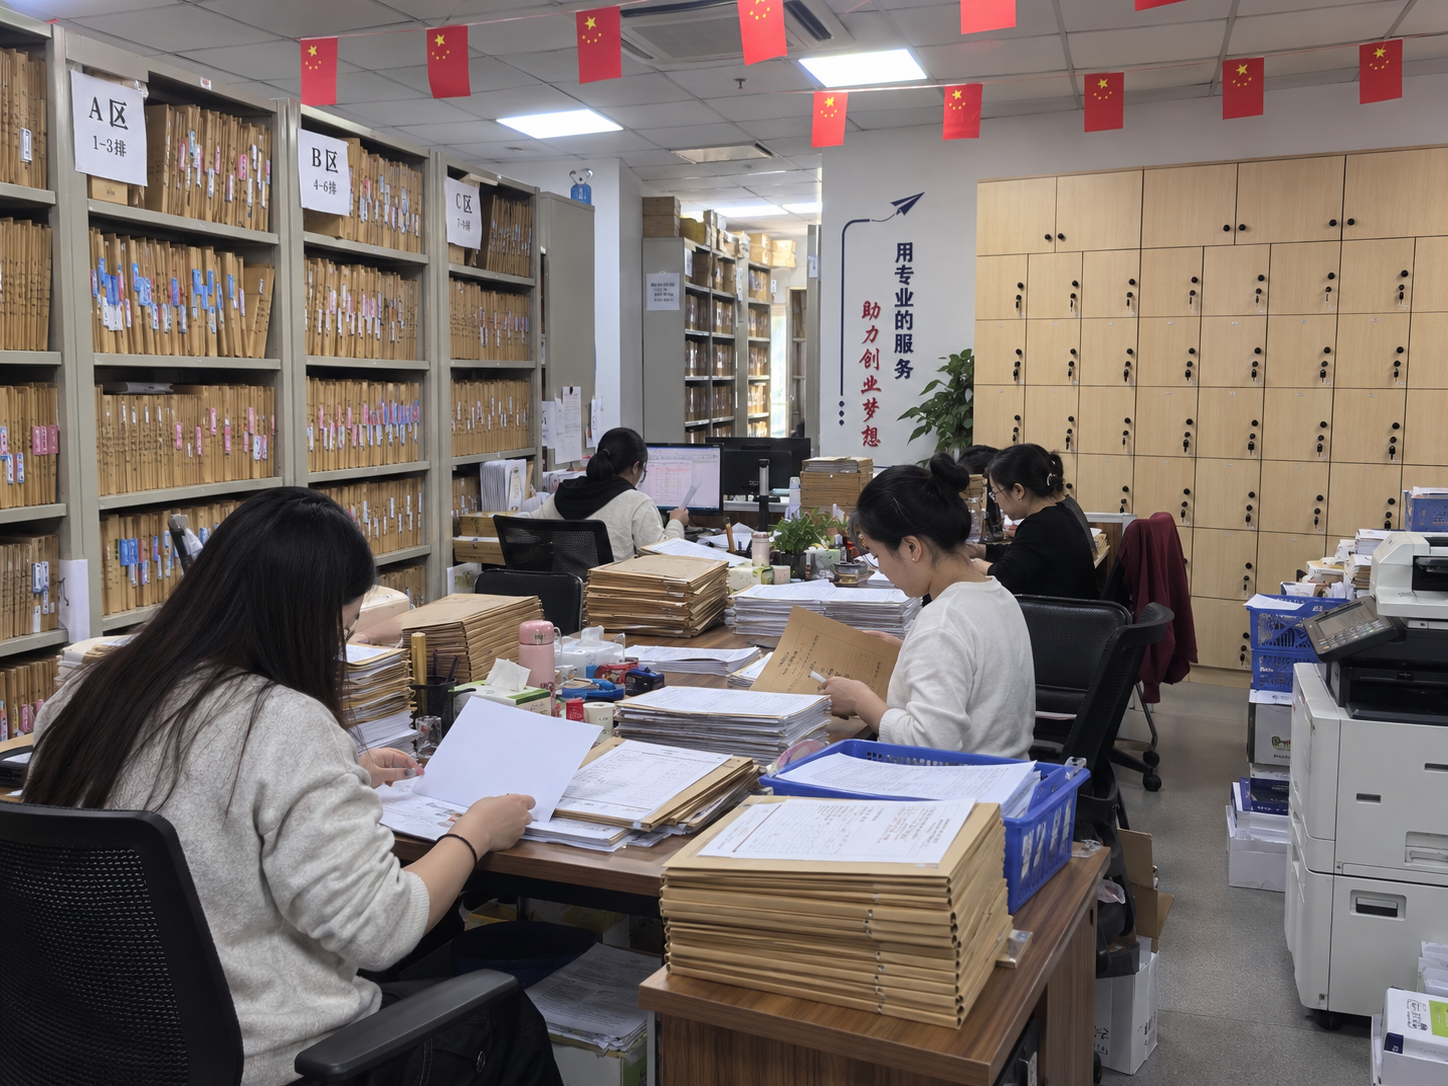
还没正式营业,先说明当前状态与已有资料。
先安排:财税对接与资料归集。有收款、采购、开票或人员支出。
先核对:业务量与票据来源。原账务、申报和未办事项需要接续。
先确认:交到哪期、还缺什么。有漏交票据、往来不明等待确认情况。
先盘点:历史问题另列处理。核对当期票据、收支和需要说明的业务记录。
您配合:真实资料、业务说明。按实际业务与资料安排记账,反馈缺项和疑问。
重点看:账务与业务能否对应。按约定范围安排申报相关工作,沟通确认事项。
提前定:申报范围与双方配合。反馈处理情况,整理服务资料和下期准备。
留下来:问题记录与待办清单。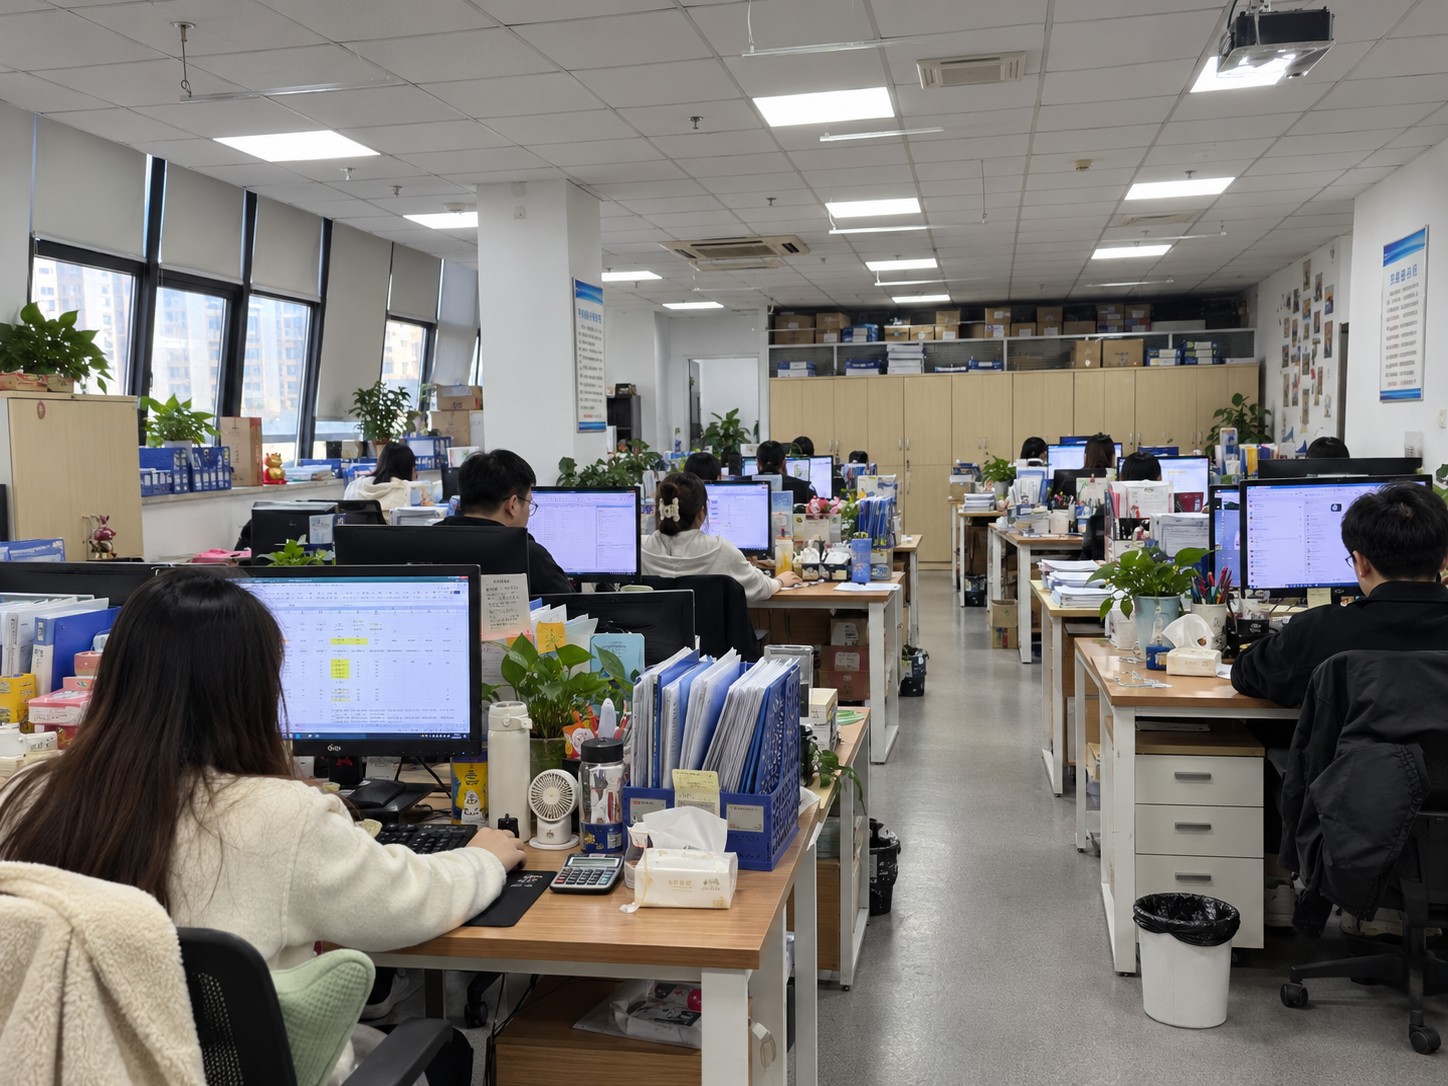
交接日期和渠道开始前约定。漏项单独标注,别等月底才一起找。
销售票据、收款记录,以及相关合同或业务说明。
采购、费用票据和付款等相关凭证。
企业账户流水及需要核对的往来记录。
工资与人员变动,新增项目、地址等经营变化。
按企业业务量、资料情况及服务范围确认;起步价不代表所有企业均适用,历史整理和专项事项另行报价。
说明需求,了解费用 400-0574-655记账、申报配合、资料核对与日常反馈,逐项约定。
历史账务整理、专项处理、复杂业务或第三方费用。
比较相同期间与服务范围,再看费用和对接方式。
刚注册、正常经营,还是准备换代账。
开票、收支、人员与主要经营方式。
已有账务期间、缺项及最担心的问题。
按真实经营需求,确认服务与配合。
先说明真实经营状态、账户与已有资料,再确认适用的日常要求;不要只用有没有收入判断所有账税事项。
先核对记账期间、业务量、申报范围和对接方式。历史整理、专项处理和附加事项要分别说明。
需要真实、有效的业务资料。缺项应如实说明,由双方核对补充方向,不虚构票据或业务。
先列原账务与申报截止期间、已收资料、缺失内容和未办事项,再安排交接。